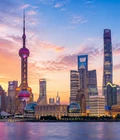

この 1 年以上にわたり、香港の抗議活動が高潮し暴力化し始めた頃、香港に対する清算の動きがかなり流行しているように見えました。香港の自治権や、世界的な金融・貿易センターとしての意義を疑問視する無数の記事がありました。米国が最近、国家安全法に対して香港の特恵貿易地位を取消し、一部の個人に OFAC 制裁を科したことは、この「おとり」をさらに悪化させました。
扇情的な主張だけでなく、香港が存続していくであろうと信じる重要な理由もあります。香港は米国以外の IPO 市場で主導的地位を占めています。2020 年上半期、米国以外のどの取引所も、完了した IPO 数または公募を通じて調達した資金において香港取引所を上回ることはありませんでした。2019 年、香港取引所は 161 の IPO を誘致し、時価総額は 402.8 億ドルに達しました。香港取引所の時価総額は 39.45 兆香港ドルで、アジアの競合他社であるシンガポールの 6 倍以上です。香港は中国本土にとって最も重要な海外資金調達地です。1997 年以来、中国企業による香港での IPO は 3500 億ドルを超えています。これは、中国企業が他の主要取引所で調達した資金の合計にほぼ相当します。
香港はアジアのヘッジファンド業界の中心地であり、管理資産額はシンガポール、日本、オーストラリアを合わせたものよりも多くなっています。投資マネージャーが高税率の日本やオーストラリアに移住する考えはあまり現実的ではありません。オンショア・プライベート・エクイティファンドをさらに誘致するため、香港では新しい有限責任パートナーシップ基金制度を導入しており、これはニュースレター部分で議論します。その前に、オープンエンド・ファンド会社制度が 2018 年に実施されました。シンガポールは以前に可変資本会社 (VCC) プランの成功した導入を行いました。
中国の外国直接投資 (FDI) と対外直接投資 (ODI) の約 3 分の 2、およびほとんどの金融投資は、香港によって開始され仲介されています。人民元による国際貿易取引の 70% 以上が香港で決済されています。
この地域に真の競争相手がいない状況下、香港への投資を放棄する決定は、業界全体の一般的な考慮事項というよりも、個別企業の考慮事項のように思えます。当社の香港およびシンガポールの事務所では、両法域において支援を提供できます。