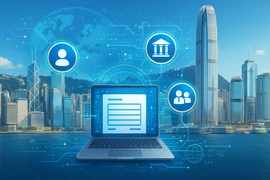

Департамент внутренних доходов Гонконга («IRD») запустил три взаимосвязанных портала в рамках услуг eTAX в июле 2025 года:
· Портал индивидуального налогообложения («ITP»)
· Портал корпоративного налогообложения («BTP»)
· Портал налогового представителя («TRP»)
Новые порталы в рамках eTAX
(a) Портал индивидуального налогообложения ("ITP")
ITP предоставит услуги в рамках существующей системы eTAX с расширенными функциями для физических лиц. Используя ITP, физические лица могут использовать функции, включая (i) подачу налоговых деклараций в электронном виде, (ii) отслеживание налогового положения физических лиц, (iii) подачу запроса на изменение оценки, (iv) подачу заявления о переносе предварительного налога, (v) получение уведомлений о подаче декларации, налоговой оценке и уплате налогов, а также (vi) общение с IRD.
(b) Портал корпоративного налогообложения («BTP»)
BTP — это новая электронная платформа, предназначенная для предприятий. Используя BTP, предприятия могут использовать функции, включая (i) подачу налоговых деклараций в электронном виде, (ii) просмотр поданных в электронном виде налоговых деклараций и выданных налоговых оценок, (iii) запрос на изменение оценки, (iv) общение с IRD, (v) подачу отчетов работодателя в электронном виде, а также (vi) решение вопросов, связанных со сбором с оборота, сертификатом резидентского статуса и регистрацией бизнеса.
(c) Портал налогового представителя («TRP»)
TRP — это новая электронная платформа, разработанная специально для агентов по оказанию услуг (включая налоговых представителей, корпоративных секретарей и поставщиков услуг), позволяющая им в электронном виде получать доступ к налоговым вопросам своих клиентов и управлять ими.
Обязательная электронная подача декларации о налоге на прибыль
Требования обязательной электронной подачи декларации о налоге на прибыль включены в проект законодательства о режимах глобального минимального налога и Гонконгского дополнительного налога на минимум. В частности, он обязывает гонконгский составной субъект, совместное предприятие Гонконга и субъект без определенной юрисдикции группы транснационального предприятия (МНК) в сфере действия, которая соответствует порогу выручки (т.е. годовая выручка 750 миллионов евро или более в консолидированной финансовой отчетности конечного материнского субъекта) в рамках режимов за соответствующий и предшествующий финансовый год, подавать декларации о налоге на прибыль в электронной форме начиная с года оценки 2025/26. Как только требование обязательной электронной подачи применяется к субъекту или постоянному представительству, оно будет применяться ежегодно в последующие годы оценки.
Субъекты, не подпадающие под действие обязательного требования, могут выбрать добровольную электронную подачу или подавать декларации о налоге на прибыль в полуэлектронном или бумажном режиме в это время. Независимо от режима подачи, все дополнительные формы должны быть заполнены в электронном виде и загружены через существующую систему eTAX в переходный период, а также через BTP и TRP.
Требуемые действия
Для групп МНК, подпадающих под действие режима глобального минимального налога и Гонконгского дополнительного налога на минимум, им следует зарегистрироваться для получения учетных записей BTP и назначить налоговых представителей (если таковые имеются) для решения их налоговых вопросов в кратчайшие сроки с учетом требования обязательной электронной подачи для года оценки 2025/26.
Для других налогоплательщиков-предприятий также рекомендуется зарегистрироваться для получения учетных записей BTP для решения их налоговых вопросов в электронном виде в будущем. В частности, все дополнительные формы должны быть загружены в BTP или TRP. Это позволяет им воспользоваться функциями портала для управления налоговыми декларациями, оценками и другими налоговыми вопросами. Конечная цель IRD — внедрить полную обязательную электронную подачу деклараций о налоге на прибыль к 2030 году.